收购喀斯玛,解读阿拉丁的资本运作逻辑
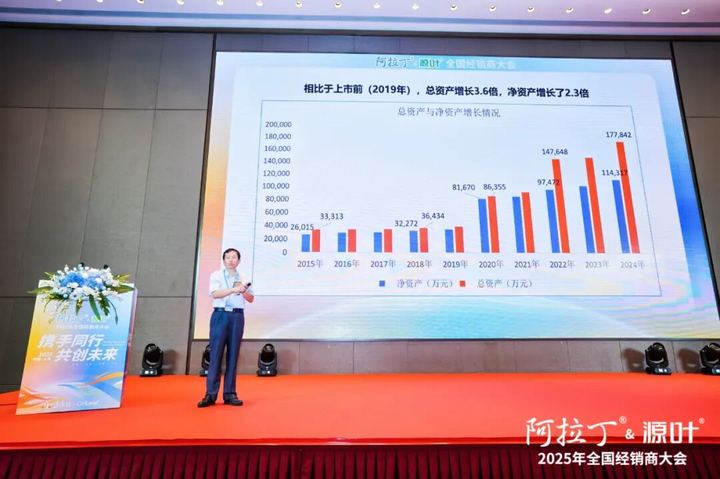
(阿拉丁董秘&副总经理赵博)
8月9日,承蒙阿拉丁与源叶盛情相邀,我们负责其经销商大会的全程直播,本人也有机会分享了几点拙见。
也有幸通过徐董和赵博的讲解,大概了解了阿拉丁的创业史、奋斗史和未来规划。
当天还有一个振奋的消息就是阿拉丁收购喀斯玛,相信大家都看到这个信息了,但是目前还没有看到任何的解读,本人尝试做一次独立的,但是可能片面和主观的解读,不对的地方还望大家帮忙指正。
Part.01
资本运作之路
上海阿拉丁的资本年表,本身就是一部“从试剂到生态”的进化史。
公司成立于2007年,2014年6月以“晶纯生化”在新三板挂牌。
2016年西陇科学欲以估值6.8亿元收购阿拉丁未果。
2020年从新三板摘牌退市,并于同年成功登陆科创板。
2022年前后欲以数亿元收购某国产抗体公司未果。
2024年3月斥资1.81亿元收购“上海源叶”51%股权,扩大生化线的产品和市场覆盖。
2024年10月斥资682.31万入股neoLab Migge GmbH,持股10%,布局海外市场。
2025年4月斥资4117万入股雅酶生物,持股25%,增加生命科学板块的竞争力。
2025年7月与菲鹏生物合资设立东莞阿拉丁,持股51%,布局IVD诊断原料。
2025年8月斥资2.6亿元收购了中科院控股所持喀斯玛81.96%的股份,增加电商、数据、信息化竞争力。
透过这份密集的并购清单,可以读出两条清晰的资本逻辑:
1、战略早慧:在科创板敲钟前,阿拉丁已用新三板挂牌、并购谈判等手段反复锤炼资本感知力,其“试剂+平台+数据”的雏形在上市前已形成。
2、节奏提速:2024 年起几乎“一季度一出手”,且标的从单一产品线延伸至渠道、数据、海外仓、IVD 上游——说明阿拉丁已跑通并购方法论,正用资本加速度抢占科研服务生态的制高点。
换言之,阿拉丁的资本运作不是简单的“买买买”,而是一场有规划、有节奏、有边界的“拼图游戏”。每一次落子,都在把科研服务产业链上最关键的缺口补齐,最终形成一张高壁垒、高粘性、高复购的战略布局。
Part.02
战略布局
阿拉丁的资本动作愈发频繁,其战略蓝图也愈发清晰:它既不是下一个 Sigma,也不是赛默飞世尔的翻版,而是要做“具有中国基因的阿拉丁”。
1、产品维度
从早期的“化学试剂 + 生化试剂 + 电商”出发,阿拉丁已把版图扩展至生物试剂、小分子化合物、实验室耗材、诊断原料以及部分通用仪器,几乎覆盖了实验室日常所需的所有消耗品。完成对生物试剂的整合后,我预测 2–3 年内将以控股或投资的方式切入科学仪器赛道,这对国产仪器厂商而言,是一次难得的“上车”机会。
2、销售维度
依托愈发完善的数字化系统,简单、通用型产品(化学试剂、生化试剂等)正加速走向在线闭环交易。未来若与银行或第三方金融机构深度合作,交易效率与资金效率将同步放大,形成极宽的护城河。复杂产品(生物试剂、科学仪器)则继续依托全国经销商网络,部分产品线还将引入区域代理制,实现“线上标准化、线下专业化”的双轮驱动。
3、价值维度
阿拉丁正在把自己打造成科研工作者的“在线工具箱”。通过“数据库 + AI”双引擎,提供文献检索、化学信息、抗体信息查询,并延伸至实验设计、筛选、功能判定、单位换算、实验计算等全流程工具,降低科研门槛,缩短试错周期。
当然,这一切的实现需要天时、地利、人和的共振。能否真正落地,仍需时间与市场的双重检验。
Part.03
收购喀斯玛的价值
关于“阿拉丁会不会借喀斯玛截流竞品搜索流量”的顾虑,我认为:“能截,但截不久;截了,也截不多。”
原因并不复杂——科研采购决策链太长、试错成本太高,单纯的“搜索劫持”换不来复购,反而会把上游品牌和经销商一起推向对手。因此,阿拉丁如果真想靠喀斯玛赚大钱,最直接的路径恰恰不是“截流”,而是把流量“导流”到对自己长期更有价值的四个地方。
1、流量变数据:把“搜什么、比什么、最终买了什么”沉淀成结构化情报
喀斯玛每年 2000 万次访问、2600 家核心院所的检索与下单数据,是科研市场的“实时晴雨表”。阿拉丁可以据此判断:
① 哪些进口试剂国产替代呼声最高——优先立项自研;
② 哪些冷门靶点突然检索量暴增——提前并购相关生物公司;
③ 哪些区域高校经费到账集中——提前在附近仓储备货。
一句话:数据让“做什么产品、收哪家公司、货放在哪里”从经验主义变成算法决策。
2、流量变触点:让阿拉丁第一次真正“直连”终端科研人员
过去阿拉丁的电商客户以中小实验室和经销商为主,大院大所往往走喀斯玛、锐竞、库巴扎或自采系统。收购完成后,阿拉丁把自有店铺嵌入喀斯玛搜索结果页,相当于一夜之间在“国家级科研淘宝”里开了旗舰店,既可降本又可增效。。
3、流量变工具:把“买试剂”升级为“用工具”
科研人员最缺的不是 SKU,而是时间。阿拉丁计划在喀斯玛结果页里植入:
① AI 结构式搜索(画结构就能找试剂);
② 实验设计小工具(输入基因名→推荐抗体→自动换算用量);
③ 文献引用一键下单(PDF 里选中 DOI→购物车自动生成)。
这些功能必须跑在拥有真实用户场景的平台才有意义,喀斯玛恰好提供了这个终端。
4、流量变金融:减少工作、减轻负担
科研单位付款周期长、坏账却极低,天然适合供应链金融。阿拉丁拿到终端订单数据后,可与银行或者自己的金融公司联合推出“科研白条”:
① 老师 90 天后才付款,但阿拉丁 T+3 就能收到银行打款;
② 资金成本由银行承担,阿拉丁换来的是独家供货权;
③ 竞品再想切入,除非也提供同等级账期——门槛瞬间抬高。
结论
截流竞品关键词带来的只是“一次性毛利润”;把流量沉淀为数据、直连用户、工具粘性和金融服务,才能产生“永续现金流”。
Part.04
有无成功案例?
在国际科研服务行业,“品牌商收购渠道/平台”不仅跑通过,而且跑成了巨无霸——赛默飞世尔(Thermo Fisher Scientific)就是最佳样本。它用 20 年时间回答了同一个问题:
“既做选手又做裁判,到底能不能长期共存?”
答案是:可以,但前提是把平台做成真正的“公共基础设施”,而不是流量截留工具。
1、赛默飞的“双轨制”样本
2006 年热电(Thermo Electron)与飞世尔(Fisher Scientific)合并,形成今天的赛默飞世尔。
Thermo:自有品牌矩阵(Life Technologies、Applied Biosystems、Invitrogen 等)。
Fisher:第三方平台(Fisher Scientific 网站 + 线下分销),代理 9,000+ 供应商、250 万 SKU,包括大量竞品(Corning、VWR、Greiner 等)。
规则:
① 页面逻辑“三无”——无竞价排名、无隐藏比价、无强制捆绑。
② 数据共享——所有供应商共享库存与物流系统,平台只收佣金或服务费。
③ 防火墙——内部品牌与平台运营 KPI 独立考核,避免左手打右手。
结果:
2020 年,Fisher 平台业务贡献 122 亿美元收入,占总营收 35%,毛利率稳定在 25% 以上。
既让 Thermo 自有品牌获得流量倾斜,又让外部供应商愿意留在平台——形成“多边网络效应”。
2、赛默飞给中国同行的三条镜鉴
制度先行:在收购完成 100 天内即设立“平台治理委员会”,成员包括原平台高管、品牌 BU、独立审计师,每季度公布“流量分配与佣金透明度报告”。
利益共享:平台佣金与品牌 BU 利润双轨核算,内部结算价必须按公允价执行,防止内部倾销。
技术隔离:搜索算法与推荐位对内部品牌“负向加权”(即默认降权 5%),通过第三方代码托管确保不可人为干预。
3、阿拉丁的十字路口
向左:参考赛默飞路径,用规则换取生态繁荣。
向右:短期截流,快速兑现流量红利,但可能“众叛亲离”。
赛默飞用 17 年时间证明:“把平台做成行业公共品,最终吃到最大蛋糕的,还是平台背后的品牌商。”
阿拉丁现在需要的,只是决定用多长时间走完这段路。