阿拉丁又出手了,下一个会是谁?
行业越来越好玩了。
今年呈现出两大特点,一个就是活跃的线上交易平台(详见《丹纳赫入驻科研采购平台!代理商的出路在哪里?》),一个就是活跃的并购动作。
其中,出手最快、标的最多的,非阿拉丁莫属(详见《收购喀斯玛,解读阿拉丁的资本运作逻辑》)。
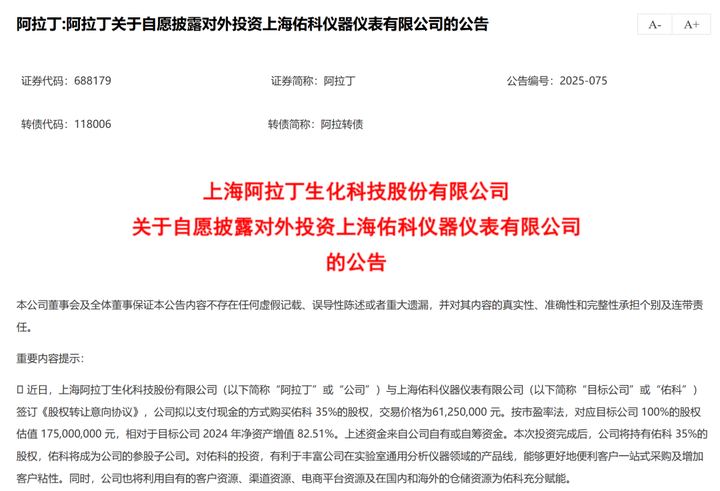
昨夜,一纸“阿拉丁参股上海佑科”的公告突袭,瞬间震动全行业。
Part.01
为何收购佑科?
至于阿拉丁参股上海佑科的原因,我认为核心就是阿拉丁要把自己打造成扎实的产业平台型公司,最终形成了“试剂+仪器+耗材+电商”的生态闭环,具体包括四个方面:
一、 战略协同与产业链延伸(核心原因)
这是最根本的原因。阿拉丁和佑科的业务具有高度的互补性,形成了“试剂+仪器”的生态闭环。
阿拉丁核心业务是科研试剂、高端化学品,佑科主要产品是紫外可见分光光度计、原子吸收光谱仪等科学分析仪器。
许多实验需要将试剂放入仪器中进行检测和分析。通过投资佑科,阿拉丁可以将自己的试剂与佑科的仪器进行捆绑销售或推荐,为客户提供 “仪器+试剂”的一站式解决方案。这大大增强了客户粘性,提升了整体竞争力。
甚至,双方可以合作开发“仪器专用试剂”或“试剂专用方法包”,实现软硬件结合的优化,提供更精准、更便捷的实验数据。这对于吸引科研机构和工业客户非常有帮助。
二、 市场与渠道的互补
阿拉丁和佑科的目标客户都集中在高校、科研院所、检验检测机构、制药企业、化工企业等。投资佑科后,阿拉丁可以利用自己的成熟渠道帮助佑科推广仪器,反之,佑科的仪器客户也会自然成为阿拉丁试剂的潜在用户。
通过共享客户资源,双方都可以以更低的成本触达新客户。例如,向购买佑科仪器的客户推荐阿拉丁的配套标准品和试剂,成功率会非常高。
当然这只是理论上的效果,实际上仪器和试剂在销售上要协同是非常难的,这个要看双方通过什么机制去调动双方团队。
三、 财务与品牌价值考量
科学仪器行业是一个巨大的市场。对于主营业务为试剂的阿拉丁来说,投资一家有潜力的仪器公司,是进入新市场、寻找第二增长曲线的有效途径。
“阿拉丁”和“佑科”在各自领域都有一定的品牌知名度。两者的结合可以提升“阿拉丁”品牌作为“综合服务商”的形象,而不仅仅是试剂供应商,这有助于提升公司的整体估值。
注意:因为占股只有35%,营收是不会合并报表的,只能采用“权益法”核算;除非通过协议安排,实质上控制了上海佑科。
四、 顺应行业发展趋势
当前国家正大力推动科学仪器和科研试剂的“国产替代”。高端分析仪器市场长期被赛默飞、安捷伦、岛津等国外巨头垄断。阿拉丁投资佑科,是整合国内资源,共同推动国产科学仪器发展的重要举措,符合国家政策导向,具有重要的战略意义。
通过投资,阿拉丁在供应链上获得了更多的话语权。在关键时刻,可以确保其试剂产品有稳定、可靠的国产仪器平台作为支撑,减少对外部厂商的依赖。
Part.02
投资标的标准
如今,不少品牌方见阿拉丁"扫货"式扩张,都盼着自己也能被"相中"。
9 月,我专程登门拜访阿拉丁董事长,席间曾聊到他们的投资标尺。完整版细则属公司核心机密,不便透露,但有两条"硬杠杠"可以公开,各位不妨先给自己的企业量一量:
年营收 ≥ 5000 万元,且净利 ≥ 1000 万元——这是市场分量与盈利能力的"入场券";
产品能与阿拉丁现有矩阵产生 1+1>2 的协同效应——这是后续整合的关键。
符合画像、又有意向的朋友,欢迎毛遂自荐。既可直接联系我,也可以直接在评论区留言。
Part.03
下一个会是谁
你认为阿拉丁下一个投资的企业主营产品会是哪个品类的?欢迎投票!
其他不在列表的分类,欢迎评论区补充!
Part.04
写到最后
复盘阿拉丁这两年的投资轨迹,不难发现:每一次落子,都在财报上兑现为营收与净利润的增长曲线,市场的影响力也越来越大,更在其生态链里催生出新的互补循环。
可以笃定,这还只是序章——阿拉丁的"购物车"不会停摆,后面,他们甚至会把箭头对准体量更大的"超级标的",单笔出手或将以"数亿"为计数单位。
因为标题有歧义,也欢迎大家猜测行业内下一个出手的会不会还是阿拉丁?