泰坦除了大,还有什么?
“泰坦除了大,还有什么?”
这是此前行业群里热议已久的一个话题,这句话也精准折射出业内不少从业者,对泰坦科技长久以来的固有认知。
我也有4年没去过泰坦了,其实对他的理解也停留在很多年以前。
那就是行业同仁给予的标签:“中国版的飞世尔”。
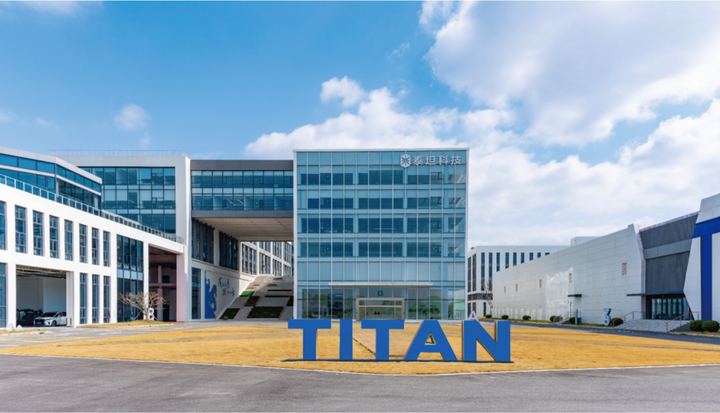
带着心中积攒已久的疑问,怀揣着实地求证的期待,伴随着的还有些许兴奋。5月28日,我前往泰坦科技总部开展了一次全方位深度探访。本次走访并非流于表面的走马观花,我全程走完研发中心、生产车间、质控实验室、后端运营全链路,同时随机访谈了3条核心产品线负责人、1名一线销售经理以及3家合作代理商。
全程所有问题均为临场随机提问,其中也包含不少直面企业短板、偏尖锐敏感的客观问题,目的只有一个:抛开行业传闻与固有标签,还原一个最真实的泰坦科技。
Part.01
泰坦确实大
外界对泰坦“规模庞大”的评价绝非虚言,一组实打实的数据与产业布局,足以直观印证它的行业体量:
1. 核心经营数据
销售规模:年营收25.21亿元
人员规模:全域员工超1800人
产业布局:国内布局四大专业化生产场区,同时完成1家海外公司收购,搭建海外仓储体系,全球化供应链布局持续落地
产品SKU:全品类SKU总量突破700万
2. 四大生产基地分工布局(精准分区,各司其职)
基地位置
占地面积
核心功能定位
上海松江
近40亩
高端生化试剂一体化基地,具备生物试剂、化学试剂小批量定制化生产能力
上海奉贤
近100亩
生命科学总部园,聚焦自主科学仪器和耗材的研发制造,同时承担核心产品出海出口业务
安徽安庆
150亩
高纯溶剂及电子化学品专属生产基地,主打液相色谱级等高精端高纯溶剂及电子级化学品量产
湖北宜昌
150亩
通用试剂、原辅料、特种功能化学品研发制造基地,通用试剂年产能高达4.6万吨
3. 全品类产品与服务矩阵
泰坦覆盖科研全链条需求,分为四大业务板块,同时布局自有品牌+国际一线代理双赛道:
(1)科研试剂
自主品牌:Adamas(高端化学试剂)、Adamas-life(高端生物试剂)、Greagent(通用试剂)、TEDIA(高纯溶剂)
第三方代理品牌:Sigma-Aldrich、Merck、TCI等全球头部试剂品牌,可提供数百万种全品类试剂选择
(2)科研仪器及耗材
自主品牌:Titan、RADOBIO、Clinx、Deepflow、Yetta Bio、Enormicro
第三方代理品牌:梅特勒-托利多、IKA,美墨尔特、哈希、3M、康宁等行业标杆品牌
(3)特种化学品
自有品牌Tichem,产品广泛应用于生物医药、先进新材料、食品日化三大工业核心领域,打通科研端到工业端的应用闭环。
(4)实验室建设+科研信息化服务
配套TitanScientificLab实验室整体建设服务、TitanSRM科研信息化管理软件,实现从硬件耗材、仪器设备到实验室搭建、数字化管理的一站式闭环服务。
不可否认,泰坦的平台体量在国内科研工具行业一骑绝尘,也正因如此,行业一直将其定义为纯平台型贸易企业,对标定位为中国版飞世尔。
但问题随之而来:如今的泰坦,真的只靠平台规模立足,始终摆脱不了贸易中间商的标签吗?
Part.02
产品+平台
在此行之前,我和绝大多数业内人看法一致:泰坦只是依托供应链优势做大的平台贸易商,核心竞争力在于渠道整合,自主研发与硬核产品力薄弱。
但经过整整6小时全链路实地走访、多岗位一线人员访谈,我彻底推翻了过往的陈旧认知。
当下的泰坦科技,早已完成战略升级,形成产品创新赋能科研场景,全域平台助力新质产业的双驱动发展模式。如果非要对标海外行业巨头,它更贴合中国版赛默飞世尔,而非单纯做渠道整合的飞世尔。
无论是持续精准的行业并购布局,还是内部孵化创业项目,泰坦目前已拥有了7大成熟自主品牌,自研产品覆盖:高纯溶剂、生化试剂、箱体设备、离心机、电泳成像系统、纯水机、食品快检、色谱柱等全品类科研刚需产品。
更关键的是,泰坦正在跳出国产科研工具行业普遍的同质化抄袭、逆向复刻怪圈,真正走出了属于国产厂商的正向自研创新之路。
此前我发布的《开始捡漏啦,2024年是科研工具的“并购元年”!》一文中,已经高度认可泰坦清晰克制、聚焦主业的并购逻辑。而本次探访我又收获了全新认知:泰坦不仅会精准并购,更跑通了并购后资产整合、内部协同运营的完整闭环。
目前旗下多品牌已完成生产场地、硬件设备、生产流程、质量管理体系四大维度统一管控,彻底消除并购企业各自为战的内耗问题,真正实现规模化降本增效,把并购的产业价值完全释放。
Part.03
创新
本次探访最让我震撼的,是泰坦实打实的自研创新能力,我甚至想将本章标题定为颠覆式创新。现场可以清晰看到,旗下自主品牌拥有一款完全重构行业逻辑的颠覆性产品,还有一款针对行业痛点完成全方位优化的迭代创新产品,二者都跳出了海外产品的固有框架。
一、颠覆式创新:Deepflow纯水机,重新定义第四代纯水机
目前国内绝大多数纯水机厂商,均照搬行业龙头默克的产品设计思路,无底层自研,只是单纯外观复刻,最终大多“画虎不成反类犬”,始终无法追上海外产品性能。而Deepflow纯水机完全依托第一性原理,从底层架构重新研发,真正定义了第四代纯水机:产品品质可靠控、大流量产水、高性价比三个特点。这款产品的核心亮点可以分为四点:
全链路自主可控,拒绝核心技术卡脖子:产品内置控制程序、核心传感器、整机结构设计、外壳配件基本实现自主研发生产,整机软硬件可控率接近90%,彻底摆脱对海外核心零部件与底层方案的依赖。
无传统水箱堆叠,重构行业产品形态:这款纯水机最大的亮点是取消了传统设备必备的内置水箱,改用可抛弃式无菌水袋。设计初衷并非单纯节省实验室狭小空间,而是依托超大产水流量(单机产水量可达数十升乃至百十升),从根源上无需储水结构。 无水箱设计带来三重核心优势:杜绝储水二次污染、开机无需等待即开即用、大幅压缩设备占地面积。同时整机采用类似液相色谱仪的堆叠式模块化结构,支持积木式自由拓展:用户初期预算有限可选购基础版本,后续实验需求升级,可直接叠加功能模块,无需更换整机;耗材更换无需工具、无需专业培训,单手3秒即可完成更换,大幅降低实验室运维门槛。
人性化智能取水单元,贴合真实实验场景:取水单元是实验人员每日接触最多的部件,Deepflow针对多元化实验场景做了精细化优化:面板一键即可实现满杯取水、逐滴定容精准取水,出水口支持自动升降适配不同容器;同时搭载自研膜组过滤单元,兼顾取水便捷性与水质洁净度,全方位规避人工操作带来的污染风险。
重金投入严苛测试,对标十年长效稳定使用:水质核心指标电导率、TOC直接决定纯水机使用价值,泰坦花费数百万采购行业顶配检测设备,全天候校验出水水质;同时投入高额成本搭建跌落、高低温老化、盐雾、IP65防护等全维度可靠性测试平台,目标保障整机稳定使用寿命超过10年。
这一刻也真正明白:国内多数厂商不愿做底层创新,本质是烧不起长期且高额的研发成本。即便熬过研发投入,后续市场推广、用户教育依旧重重难关。好在国内纯水机市场规模超10亿元,年整机成交量约27500台,值得愿意深耕自研的厂商放手一搏。
二、痛点迭代创新:勤翔电泳仪+半干转设备,告别无脑复刻伯乐
很多业内人都会疑惑:深耕电泳成像设备20年的勤翔,难道没有自研电泳仪与半干转设备?
此前勤翔并非没有相关产品,但全部为外部代工贴牌。此前企业聚焦凝胶成像、化学发光、小动物成像高端设备,认为电泳类基础设备技术门槛偏低,不值得自主研发。
但市场反馈给出了残酷答案:电泳、转印设备是生命科学实验室的刚需入门设备,也是重要的获客切入点。缺少自研产品线,很容易被竞争对手截断客户链路;长期贴牌产品,业内客户一眼就能识别,直接跳过品牌选择竞品。
更核心的行业痛点在于:行业主流伯乐电泳设备多年无迭代,产品设计固化,早已无法适配当下国内实验室的实操习惯与细分需求。
基于真实用户痛点,勤翔对水平电泳槽、垂直电泳槽、电泳主机、半干转完成全链路重新研发,整机设计彻底脱离伯乐原有产品框架,所有创新均围绕一线实验人员实操痛点展开,没有任何为了创新而创新的冗余设计:
电泳槽翻盖优化为单手开合结构,解放实验人员双手;
传统易损耗电极丝升级为耐用电极条,延长设备使用寿命;
转膜单元新增防反插卡位槽,杜绝操作失误导致设备损坏;
电泳单元玻璃固定结构升级为抽拉式,拆装更便捷。
Part.04
改变
这场6小时的全链路深度探访与多维度访谈,彻底改变了我两层核心认知:一是对泰坦科技这家企业的刻板印象,二是对国内生命科学科研工具行业创新路径的固有认知。
不止是我,当天同步参与走访的108家合作代理商,也通过3小时沉浸式车间参观和学习,刷新了对泰坦的认知。过去代理商更多依赖泰坦完善的渠道货源,如今也看到了自主品牌硬核的产品竞争力,对后续市场推广更有信心。
如今的泰坦,早已不能只用一个“大”字概括。规模是它的底色,创新才是它的新内核。
走访过国内数百家科研工具厂商,同质化内卷、低价竞争、无脑复刻是行业常态。也正因如此,看见本土企业愿意砸钱、砸时间做底层自研,愿意直面行业痛点重构产品,会让我很兴奋,很感动。
对于国产科研设备行业而言,渠道可以复制,规模可以追赶,唯有自主创新,才是长久立足的核心底气,也是国产品牌真正赢得行业尊重的唯一出路。
创新,方得长远。